원리금균등 원금균등 차이, 내 대출에는 어떤 방식이 유리할까?
원리금균등 원금균등 차이 월 부담 총이자와 5년 뒤 남은 원금 비교

원리금균등 원금균등 차이는 단순히 매달 내는 금액에서 끝나지 않습니다. 같은 돈을 같은 금리로 빌려도 초반 생활비, 5년 뒤 남은 원금, 전체 이자에서 결과가 달라집니다. 먼저 결론부터 말하면 월 지출을 일정하게 관리해야 한다면 원리금균등이 편합니다. 초반 상환액을 감당할 수 있고 원금을 빠르게 줄이고 싶다면 원금균등이 유리할 가능성이 큽니다. 다만 총이자가 적다는 이유만으로 원금균등을 선택하면 안 됩니다. … 더 읽기
주택담보대출 중도상환수수료 계산|1억원 갚으면 얼마? 3년 면제 기준

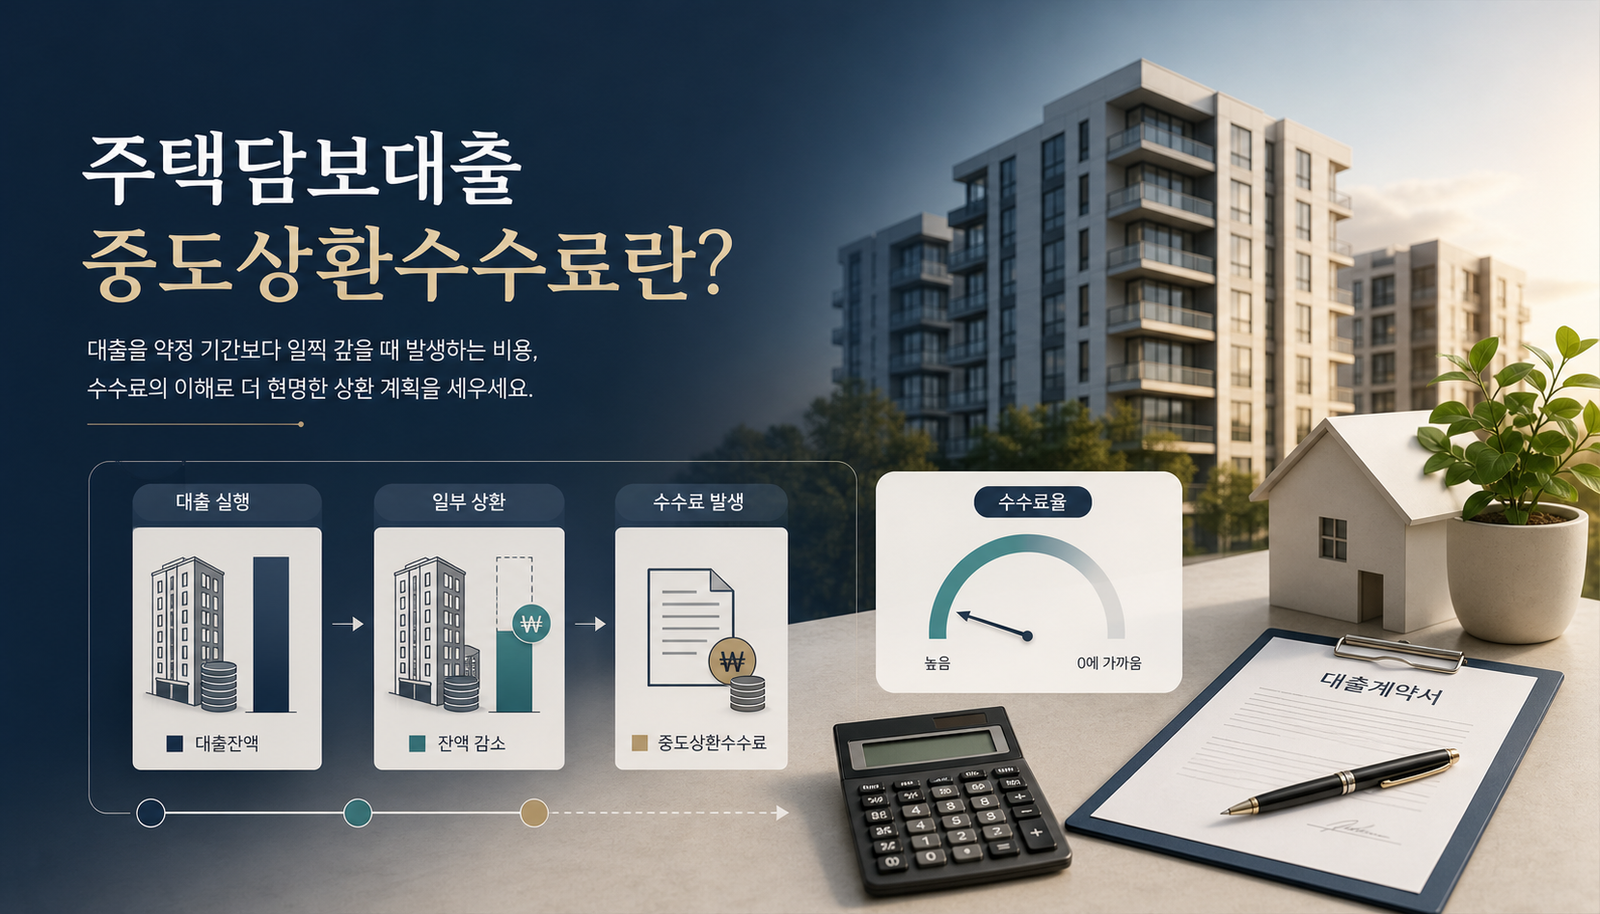
주택담보대출 중도상환수수료 계산과 면제 시기를 표현한 이미지

주택담보대출 중도상환수수료 계산은 생각보다 어렵지 않습니다. 기본적으로 지금 갚는 원금에 수수료율을 적용하고, 수수료 부과기간이 얼마나 남았는지를 반영합니다. 예를 들어 1억원을 중도상환하고 수수료율을 0.65%, 3년 부과기간 중 1년이 지난 상태라고 가정하면 예상 수수료는 약 43만원입니다. 다만 수수료가 나온다고 3년이 될 때까지 무조건 기다릴 필요는 없습니다. 지금 내는 중도상환수수료보다 원금을 일찍 갚아서 줄어드는 이자가 더 크다면 먼저 … 더 읽기