원리금균등 원금균등 차이, 내 대출에는 어떤 방식이 유리할까?
원리금균등 원금균등 차이 월 부담 총이자와 5년 뒤 남은 원금 비교

원리금균등 원금균등 차이는 단순히 매달 내는 금액에서 끝나지 않습니다. 같은 돈을 같은 금리로 빌려도 초반 생활비, 5년 뒤 남은 원금, 전체 이자에서 결과가 달라집니다. 먼저 결론부터 말하면 월 지출을 일정하게 관리해야 한다면 원리금균등이 편합니다. 초반 상환액을 감당할 수 있고 원금을 빠르게 줄이고 싶다면 원금균등이 유리할 가능성이 큽니다. 다만 총이자가 적다는 이유만으로 원금균등을 선택하면 안 됩니다. … 더 읽기
전세대출 연장 조건 총정리: 갱신계약·보증연장·준비서류

전세대출 연장 조건과 갱신계약 준비서류를 설명한 이미지

전세대출 연장 조건에서 가장 중요한 건 세 가지입니다. 보증금이 바뀌었는지, 집 등기부에 문제가 생겼는지, 대출 만기 전에 은행에 접수했는지입니다. 계약만 연장했다고 대출이 자동으로 연장되지는 않습니다. 특히 보증금이 줄거나 집주인에게 새 빚이 생겼다면, 연장이 안 되거나 대출금을 줄여야 할 수 있습니다. Contents 전세대출 연장에서 진짜 중요한 세 가지 보증금이 바뀌면 어떻게 달라질까? 등기부등본에서 꼭 볼 한 … 더 읽기

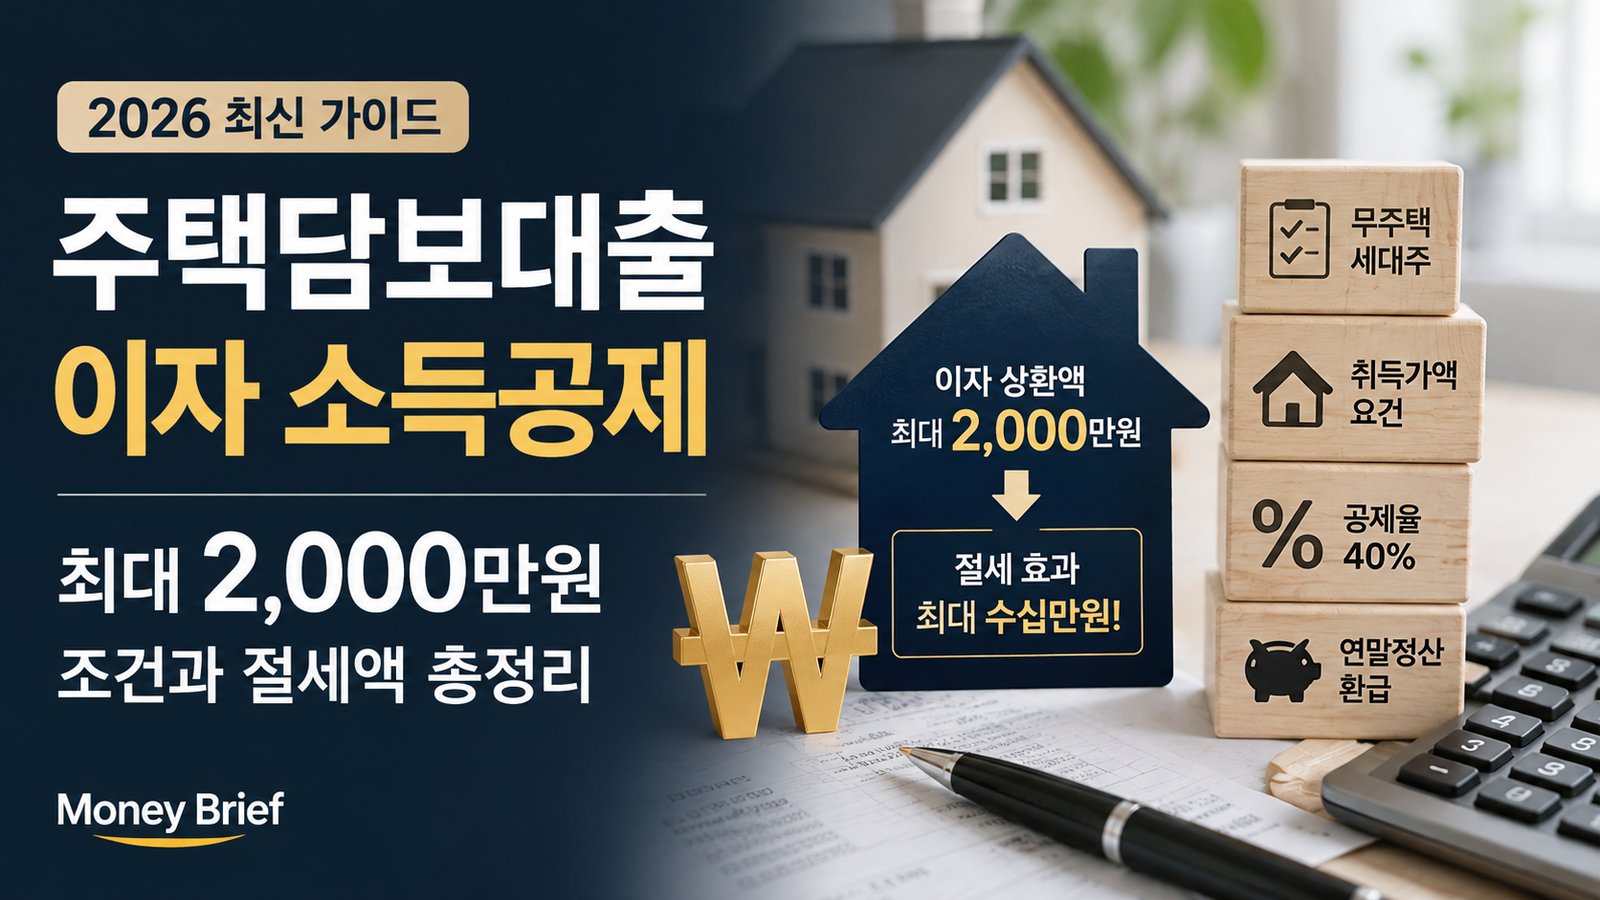
주택담보대출 이자 소득공제 2026: 최대 2000만원 조건과 절세액

2026년 주택담보대출 이자 소득공제 조건과 최대 2000만원 한도, 실제 절세액을 표현한 대표 이미지

주택담보대출 이자 소득공제는 “이자를 냈으니 당연히 받는 공제”가 아닙니다. 집값 기준, 연말 주택 수, 대출 기간, 금리 방식까지 맞아야 합니다. 특히 최대 2,000만원은 환급액이 아니라 소득에서 빼줄 수 있는 이자 한도입니다. 내 대출이 어느 한도에 들어가는지부터 확인해야 예상 절세액도 계산할 수 있습니다. Contents 주택담보대출 이자 소득공제, 무엇을 돌려받는 걸까? 2026년 공제 대상이 되는 핵심 조건 … 더 읽기