청년도약계좌 중도해지 2026|3년 60%·2년 부분인출·특별해지
청년도약계좌 중도해지와 특별해지 정부기여금을 설명한 이미지

청년도약계좌 중도해지를 고민하고 있다면 바로 계좌를 깨기 전에 가입기간부터 확인하는 것이 좋습니다. 2026년 현재 청년도약계좌는 신규가입이 종료됐지만 기존 가입자의 계좌는 그대로 유지됩니다. 특히 가입 후 2년이 지났다면 계좌를 해지하지 않고 납입원금의 최대 40%까지 부분인출할 수 있고, 3년 이상 유지했다면 일반 중도해지 때도 비과세와 정부기여금 일부를 받을 수 있습니다. 그래서 돈이 필요할 때는 납입 중단 → … 더 읽기
월세 세액공제 2026: 최대 170만원 조건과 실제 환급액 계산

월세 세액공제 조건과 최대 170만원 환급 구조를 정리한 Money Brief 대표 이미지

월세 세액공제 2026은 월세를 냈다고 자동으로 받는 혜택은 아닙니다. 하지만 소득, 집, 전입, 계약 조건만 맞으면 연말정산에서 실제 낼 세금을 줄일 수 있습니다. 먼저 볼 것은 월세 금액이 아닙니다. 내가 공제 대상인지와 계약서 주소·전입 주소가 같은지입니다. 이 두 가지가 맞아야 계산도 의미가 있습니다. Contents 월세 세액공제 2026 핵심 조건 얼마를 돌려받을 수 있을까? 어떤 집과 … 더 읽기

주택담보대출 이자 소득공제 2026: 최대 2000만원 조건과 절세액

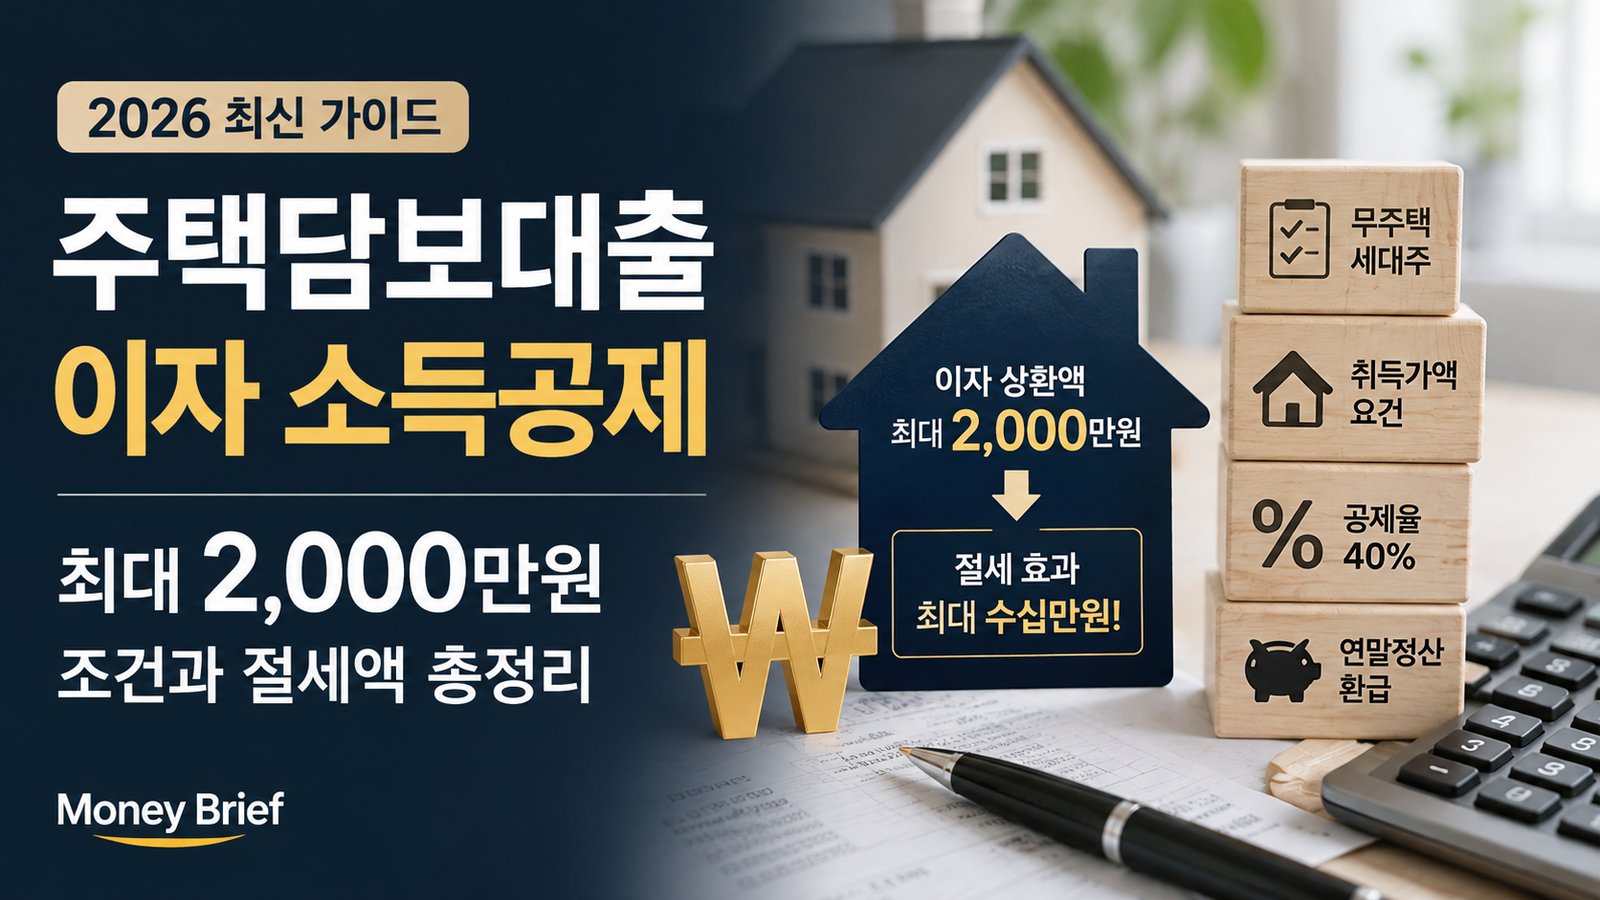
2026년 주택담보대출 이자 소득공제 조건과 최대 2000만원 한도, 실제 절세액을 표현한 대표 이미지

주택담보대출 이자 소득공제는 “이자를 냈으니 당연히 받는 공제”가 아닙니다. 집값 기준, 연말 주택 수, 대출 기간, 금리 방식까지 맞아야 합니다. 특히 최대 2,000만원은 환급액이 아니라 소득에서 빼줄 수 있는 이자 한도입니다. 내 대출이 어느 한도에 들어가는지부터 확인해야 예상 절세액도 계산할 수 있습니다. Contents 주택담보대출 이자 소득공제, 무엇을 돌려받는 걸까? 2026년 공제 대상이 되는 핵심 조건 … 더 읽기